قرار برلمان ألمانيا التاريخي: منحة 10 يورو للادخار المبكر للأطفال

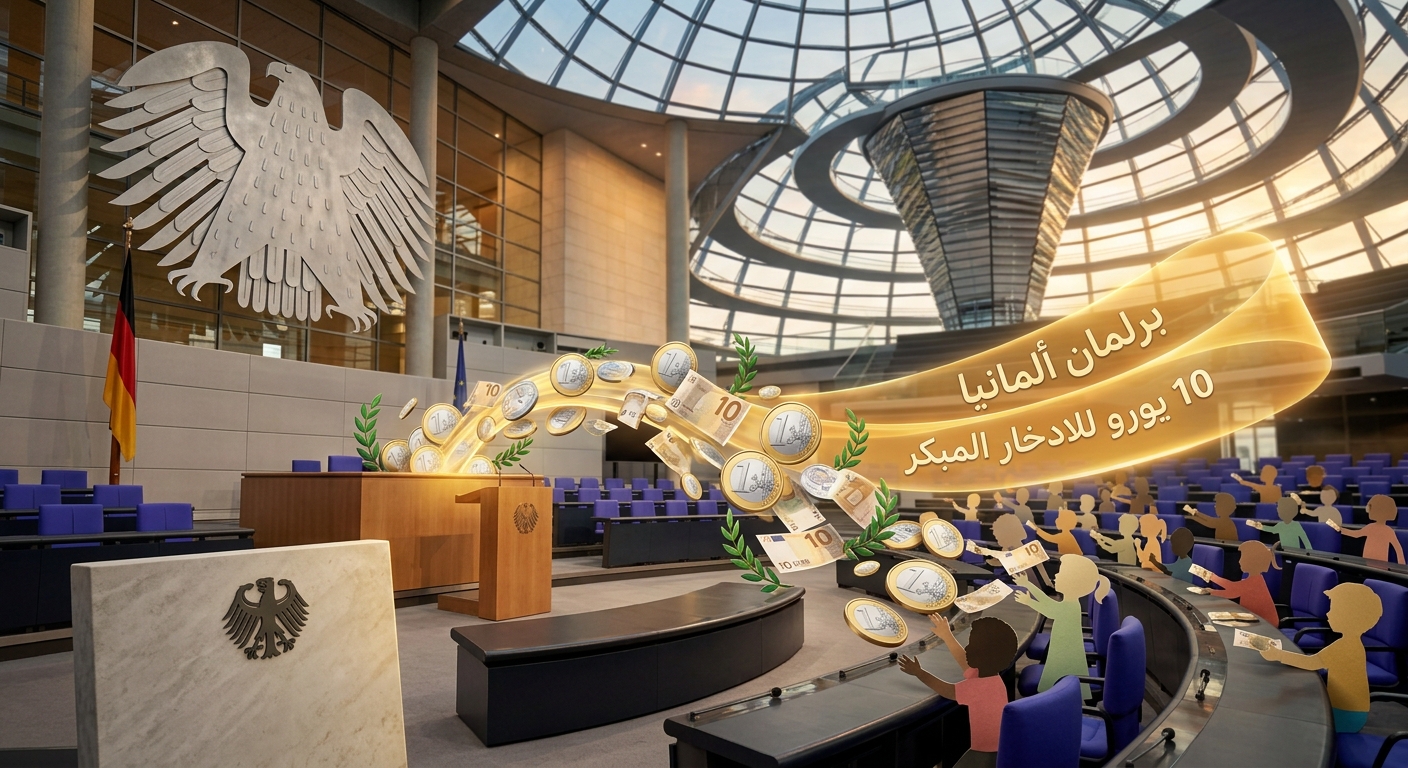
تشهد الأوساط الاقتصادية والاجتماعية في أوروبا اهتماماً بالغاً ونقاشات مستفيضة حول السياسات الاستراتيجية المبتكرة التي تبنتها الهيئات التشريعية لتعزيز الثقافة المالية للأجيال الناشئة وحمايتها من التقلبات المستقبلية. وفي هذا السياق، حظي القرار الصادر عن برلمان ألمانيا القاضي بتقديم دعم مالي مخصص قيمته 10 يورو شهرياً للادخار المبكر للأطفال، بمتابعة دقيقة من قبل الخبراء والعائلات على حد سواء كخطوة غير مسبوقة تهدف إلى إرساء قواعد متينة للأمان المالي المستقبلي منذ الصغر.
الأهداف الاستراتيجية والأبعاد الاقتصادية للمبادرة الألمانية
لا يقتصر هذا القرار التشريعي على كونه مجرد منحة مالية تقليدية تضاف إلى حزم الرعاية الاجتماعية المعتادة، بل يمثل رؤية اقتصادية بعيدة المدى تهدف إلى معالجة الفجوات الهيكلية في منظومة التقاعد والادخار الوطنية. تسعى الحكومة من خلال استثمار هذا المبلغ الرمزي بصفة تراكمية إلى تحفيز الأسر على تبني عقلية استثمارية واعية، وتدريب الأطفال على فهم آليات أسواق المال وإدارة الأصول على المدى الطويل، مما يساهم في بناء جيل قادر على تحقيق الاستقلال المالي والاعتماد على الذات عند بلوغ سن الرشد.
آليات التنفيذ والمنظومة الرقمية لإدارة حسابات الادخار
وضعت اللجان المالية والتقنية التابعة للبرلمان الألماني بالتنسيق مع المصارف والمؤسسات المالية خطة تنفيذية مرنة لضمان وصول الدعم وتحقيق أهدافه بكفاءة تامة. تعتمد المبادرة على رقمنة كاملة للمنظومة لتبسيط الإجراءات وتفادي التعقيدات البيروقراطية:
- الحسابات الاستثمارية المخصصة: يتم فتح حسابات ادخارية أو استثمارية محمية قانونياً باسم الطفل بمجرد الولادة أو التسجيل في المنظومة.
- الإيداع الرقمي التلقائي: تحول قيمة الـ 10 يورو شهرياً بشكل آلي من الخزينة العامة إلى الحساب الاستثماري دون تداخل بشري.
- صناديق الاستثمار قليلة المخاطر: توجَّه هذه المبالغ التراكمية نحو سندات حكومية أو صناديق مؤشرات متداولة (ETFs) تضمن نمواً مستقراً ومحمياً من التضخم.
- حظر السحب المبكر: تظل الأموال والأرباح المحققة مجمدة وغير قابلة للسحب حتى بلوغ الطفل السن القانونية (18 عاماً)، لضمان تكوين رأس مال أساسي.
تأثير الاستثمار التراكمي والفائدة المركبة على المدى الطويل
يرتكز النجاح الحقيقي لهذه المبادرة على المبدأ الاقتصادي الشهير المعروف بـ “الفائدة المركبة” والأثر التراكمي للاستثمار طويل الأجل. يوضح خبراء المال أن استثمار 10 يورو شهرياً بانتظام على مدار 18 عاماً في صناديق استثمارية تحقق عوائد سنوية متوسطة، لن يثمر فقط عن جمع المبالغ المودعة المباشرة، بل سيتضاعف بشكل كبير نتيجة إعادة استثمار الأرباح الدورية. هذا يتيح للشاب عند بداية حياته الجامعية أو المهنية امتلاك رصيد مالي محترم يساعده على تمويل دراسته أو إطلاق مشروعه الخاص دون الغرق في ديون القروض الطلابية المرهقة.
السياسات الأوروبية المشتركة وتأثيرها على الرأي العام
تأتي هذه القوانين والتوجهات الاستثمارية الحكيمة في وقت تشهد فيه القارة العجوز نقاشات حادة تحت قبة البرلمان الأوروبي حول مستقبل الهياكل التنموية وتوزيع الثروات. وغالباً ما تصدر مواقف قوية من شخصيات بارزة في هذا النطاق الفكري والبرلماني، مما يدفع المهتمين بالشؤون الدولية والسياسات الخارجية إلى البحث عن كواليس صناعة القرار ومعرفة من هو رافائيل غلوكسمان؟ وصعود السياسي الفرنسي وتأثيره الدولي لتفسير ملامح التغيرات والتحالفات الجديدة وتأثيرها على المساعدات والخطط الاقتصادية العامة الموجهة للمجتمعات الأوروبية والإقليمية.
أهمية تعزيز الوعي والتربية المالية داخل الأسرة
يتكامل هذا القرار البرلماني مع برامج تعليمية موازية تهدف إلى دمج المفاهيم المالية الأساسية في المناهج الدراسية والأنشطة الأسرية اليومية. إن إشراك الأطفال في متابعة نمو حساباتهم الادخارية الرقمية يغرس في نفوسهم قيم الصبر، التخطيط للمستقبل، والتمييز بين الرغبات اللحظية والاحتياجات الأساسية. تتحول الأسرة من دور المستهلك الصرف إلى دور الشريك الاستثماري، مما يسهم في حماية المجتمع من مخاطر الاستهلاك العشوائي والوقوع في أزمات الائتمان والديون الشخصية.
أصداء القرار وتطلعات تعميمه على المستوى الأوروبي والعالمي
لاقت هذه الخطوة ترحيباً واسعاً من المنظمات الحقوقية المهتمة بشؤون الطفل والتنمية المستدامة، حيث اعتبرتها نموذجاً يحتذى به للحد من التفاوت الطبقي وضمان تكافؤ الفرص الاقتصادية لجميع الأطفال بغض النظر عن الدخل المالي لعائلاتهم. وبدأت بعض الدول الأوروبية في دراسة التجربة الألمانية لبحث إمكانية تطبيق برامج مشابهة تتلاءم مع موازناتها العامة وقوانينها المحلية، مما يؤسس لمرحلة جديدة من السياسات الاجتماعية القائمة على الاستثمار في الرأس المال البشري منذ اللحظات الأولى للولادة.